安防设备 从规模扩张到智能跃迁的产业洞察与未来展望
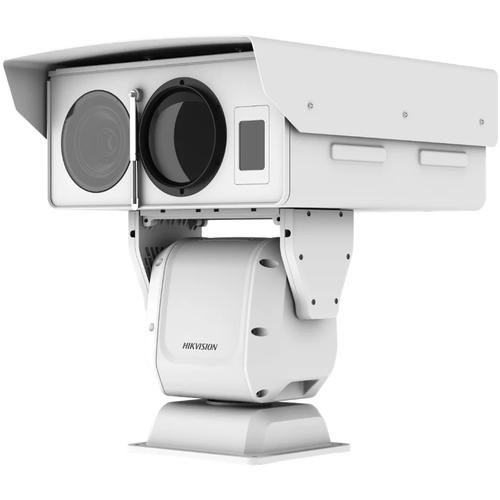
安防设备是指用于预防、监控、报警和记录安全威胁的各类技术和产品。从传统的机械锁具、铁丝网,到现代的视频监控、入侵报警、门禁控制,再到融合AI、物联网、云计算的智能安防系统,这一产业正经历着前所未有的变革。
一、市场规模与增长动力
全球安防设备市场在过去十年中稳步增长。据行业机构统计,2024年全球物理安防设备市场规模已超过1500亿美元,其中视频监控占比最大,约45%。中国作为全球最大的安防市场,在“平安城市”“雪亮工程”等政策推动下,形成了完整的产业链,海康威视、大华股份等企业跻身全球第一梯队。
增长动力主要来自三个方面:城市化进程与公共安全需求提升;商业与住宅场景的智能化改造;以及AI、边缘计算等技术的成熟与成本下降。
二、核心品类与场景应用
安防设备主要分为以下几类:
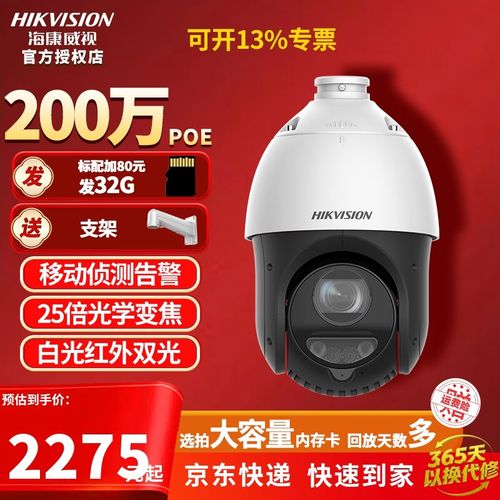
- 视频监控设备:包括网络摄像机、模拟摄像机、NVR(网络录像机)和视频管理软件。智能摄像机已支持人脸识别、车牌识别、行为分析、人群密度检测等功能,广泛应用于城市交通、零售门店、工地、校园等场景。
- 入侵报警与探测器:红外、微波、振动光纤等探测器,以及报警主机、紧急按钮。常见于周界防范、金库、家庭防盗。
- 门禁与通道管理:读卡器、生物识别(指纹、人脸、虹膜)、闸机、访客系统。企业办公、数据中心、机场安检大量使用。
- 智能安防平台与云服务:集成多种设备,提供统一视图、联动规则和数据分析。云存储和安防即服务(VSaaS)正在成为中小企业的首选。
三、技术趋势:AI与物联网的深度渗透
AI是安防设备进化的核心引擎。通过深度学习模型,摄像头不仅能“看见”,还能“理解”——识别异常行为、预警安全风险、提高检索效率。例如,在零售场景中分析顾客动线;在工厂中检测工人是否佩戴安全帽。
物联网(IoT)让安防设备不再是孤岛。传感器与执行器(如智能门锁、消防联动)能够与监控系统形成闭环:当烟雾探测器触发时,摄像头自动转向位置、门禁自动解锁、应急照明开启。
边缘计算缩短了响应时间,减少云带宽压力;5G提供高可靠低时延通信,使移动监控(如无人机、车载)成为现实;网络安全也成为独立焦点,防止设备被劫持或数据泄露。
四、挑战与痛点
- 数据隐私与合规:人脸识别等生物特征数据的采集使用受到严格监管。中国《个人信息保护法》、欧盟《AI法案》都要求安防设备供应商和用户遵循合法、正当、必要原则,部分地区甚至禁止公共场所使用人脸识别。
- 设备碎片化与兼容性:传统安防系统往往由不同品牌设备组网,协议不一,升级困难。推动ONVIF等开放标准虽有效果,但智能分析层仍存在生态割裂。
- 成本与运维压力:中大型项目涉及的数千路摄像头,其安装、调试、故障排查、定期维护极其耗时。AI远程诊断和自动配置尚无统一方案。
- 网络安全薄弱环节:弱口令、未更新固件、默认开放端口使大量设备成为僵尸网络 targets(如Mirai攻击)。
五、未来展望:从“网络化”到“认知化”
未来五年,安防设备将走向泛在感知、主动预警与自治响应。具体趋势包括:
- 多模态融合感知:视觉、雷达、音频、热成像甚至气味传感相融合,提升全天候全场景准确率。
- 大模型赋能:视觉大模型与安防场景结合,可实现小样本、复杂语义的理解,如视频问答、在线学习新事件。
- 隐私增强技术:联邦学习、差分隐私、可用不可见的数据交换模式将缓解合规矛盾。
- 安防机器人:巡逻机器人、无人机与固定监控联动,形成立体防控网格。
- 零信任安全:在安防设备侧强化身份认证、行为审计和固件防篡改能力。
安防设备不再是金属盒和无生命探头的简单集合,而是向智能、互联、融合演变,服务于公共安全、商业效率与个人安心。对于从业者而言,能否在技术纵深与合规底线之间找到平衡,将决定下一个十年的竞争力。
如若转载,请注明出处:http://www.chuandon.com/product/51.html
更新时间:2026-10-30 03:07:25